Domain abgelesen.de kaufen?
Wir ziehen mit dem Projekt
abgelesen.de um.
Sind Sie am Kauf der Domain
abgelesen.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain abgelesen.de kaufen?
Müssen Fortbildungskosten zurückgezahlt werden?
Die Rückzahlung von Fortbildungskosten hängt von verschiedenen Faktoren ab, wie zum Beispiel den Vereinbarungen im Arbeitsvertrag oder einer entsprechenden Betriebsvereinbarung. In einigen Fällen kann eine Rückzahlungsklausel vereinbart sein, die vorsieht, dass die Kosten anteilig zurückgezahlt werden müssen, wenn der Arbeitnehmer das Unternehmen innerhalb einer bestimmten Frist nach Abschluss der Fortbildung verlässt. Es ist daher wichtig, den individuellen Vertrag oder die geltenden Regelungen im Unternehmen zu prüfen. **
Müssen Fortbildungskosten zurückgezahlt werden?
Ob Fortbildungskosten zurückgezahlt werden müssen, hängt von verschiedenen Faktoren ab. In der Regel müssen Fortbildungskosten zurückgezahlt werden, wenn eine entsprechende Vereinbarung zwischen Arbeitgeber und Arbeitnehmer besteht, zum Beispiel in Form eines Rückzahlungsvertrags. Es ist wichtig, die genauen Bedingungen und Regelungen zu prüfen, um festzustellen, ob eine Rückzahlung erforderlich ist. **
Ähnliche Suchbegriffe für Fortbildungskosten
Top-Angebote
Produkte zum Begriff Fortbildungskosten:
-
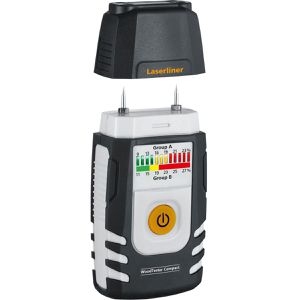
Laserliner Feuchtemessgerät WoodTester Compact LED-Anzeige, bis 10mm Messtiefe, Messung invasivGehäuse besteht zu einem Großteil aus recyceltem Kunststoff Materialfeuchtigkeitsmessung für Holz Invasive Messmetode mittels 2 Elektroden die in das Material eindringen Dual-Skala zur Unterscheidung nach Holzgruppen (A und B) Holzgruppe A (Buche, Linde, Weide, Ebenholz) Holzgruppe B (Stieleiche, Ahorn, Erle, Fichte, Birke, Esche) LED-Feuchte-Indikator mit Ampelsystem (grün, gelb, rot) Für Messung bis zu 10 mm Tiefe Feuchtigkeitsbestimmung von 9 bis 28 % Optischer Alarm bei Messwertüberschreitung 1 Tasten-Bedienung für einfache Handhabung Hold-Funktion zur Fixierung des aktuellen Messwertes in der Anzeige Robustes und ergonomisch geformtes Gehäuse Automatische Abschaltung Schutzkappe mit Selbsttest-Funktion zur Prüfung der Kalibrierung Merkmale: geeignet für: Böden, Holz, Wände Messtiefe bis: 10 mm Messverfahren: invasiv weitere Produktinformationen: Anzeige: LED Messbereich Holzgruppe A (invasiv): 9 bis 24 % Genauigkeit: +- 2 % Messbereich Holzgruppe B (invasiv): 11 bis 28 % Stromversorgung: 1x Batterie (9V Block) Maße (Messgerät): (LxBxH) 12,3 x 5,8 x 3,2 cm Gewicht (Messgerät): 140 g (inkl. Batterien) Lieferung inkl.: Batterie, Schutzkappe31,98 €*Versand: 4,15 €Sichere Weiterleitung zum Anbieter
-
Fischer, Tin: Linke Daten, Rechte DatenLinke Daten, Rechte Daten , Warum wir nur das sehen, was wir sehen wollen , Lager, Buchsen & Dichtungen > Radaufhängung, Federung & Lenkung , Erscheinungsjahr: 20220402, Produktform: Leinen, Autoren: Fischer, Tin, Seitenzahl/Blattzahl: 240, Themenüberschrift: BUSINESS & ECONOMICS / Statistics, Keyword: Statistiken; Gefühlte Wahrheit; Wahrheit; Fake News; Gesundheit; Gesellschaft; Grüne; Umwelt; Klima; Wirtschaft; Geld; Politik; Mario Mensch; Wirtschaftsstatistik; Statistik; Einwanderung, Fachschema: Analyse / Datenanalyse~Datenanalyse~Migration (soziologisch)~Wanderung (soziologisch)~Zuwanderung~Forschung (wirtschafts-, sozialwissenschaftlich) / Sozialforschung~Sozialforschung~Empirische Sozialforschung~Sozialforschung / Empirische Sozialforschung~Umwelt / Politik, Wirtschaft, Planung~Ökonometrie~Statistik / Wirtschaftsstatistik~Wirtschaftsstatistik, Fachkategorie: Datenanalyse, allgemein~Sozialforschung und -statistik~Grüne Politik / Ökopolitik / Umweltschutz~Ökonometrie und Wirtschaftsstatistik~Wahrscheinlichkeitsrechnung und Statistik, Warengruppe: HC/Politikwissenschaft/Soziologie/Populäre Darst., Fachkategorie: Migration, Einwanderung und Auswanderung, Thema: Auseinandersetzen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Hoffmann und Campe Verlag, Verlag: Hoffmann und Campe Verlag, Verlag: Hoffmann und Campe Verlag GmbH, Länge: 215, Breite: 144, Höhe: 26, Gewicht: 402, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0002, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 267813525,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter

-
Was zählt alles zu fortbildungskosten?
Zu Fortbildungskosten zählen alle Ausgaben, die im Zusammenhang mit der beruflichen Weiterbildung anfallen. Dazu gehören beispielsweise Kursgebühren, Lehrmaterialien, Fachliteratur, Prüfungsgebühren und Reisekosten für Fortbildungsveranstaltungen. Auch Kosten für Übernachtungen, Verpflegung und eventuelle Kinderbetreuung während der Fortbildung können unter bestimmten Voraussetzungen als Fortbildungskosten geltend gemacht werden. Es ist wichtig, alle Belege und Nachweise sorgfältig aufzubewahren, um die Fortbildungskosten bei der Steuererklärung geltend machen zu können. Es empfiehlt sich zudem, vorab mit einem Steuerberater oder der zuständigen Finanzbehörde zu klären, welche Kosten genau absetzbar sind. **
-
Welche fortbildungskosten kann ich absetzen?
Welche Fortbildungskosten kann ich absetzen? Fortbildungskosten können unter bestimmten Voraussetzungen als Werbungskosten steuerlich absetzbar sein. Dazu zählen beispielsweise Kursgebühren, Fachliteratur, Fahrtkosten zu Fortbildungsveranstaltungen oder auch Übernachtungskosten. Wichtig ist, dass die Fortbildung beruflich veranlasst ist und der Erwerb oder die Sicherung von Einnahmen im Zusammenhang mit dem aktuellen oder einem geplanten Beruf steht. Es empfiehlt sich, die Belege und Nachweise sorgfältig aufzubewahren, um die Kosten bei der Steuererklärung geltend machen zu können. **
-
Wie kann ich Fortbildungskosten steuerlich absetzen?
Fortbildungskosten können als Werbungskosten in der Steuererklärung geltend gemacht werden, wenn sie berufsbezogen sind. Dazu gehören beispielsweise Kursgebühren, Fachliteratur und Reisekosten. Die Belege sollten sorgfältig aufbewahrt und in der Anlage N der Steuererklärung angegeben werden. **
-
Wie können Arbeitnehmer Fortbildungskosten steuerlich geltend machen? Welche Voraussetzungen müssen erfüllt sein, um Fortbildungskosten von der Steuer absetzen zu können?
Arbeitnehmer können Fortbildungskosten als Werbungskosten in ihrer Steuererklärung angeben. Voraussetzung ist, dass die Fortbildung beruflich bedingt ist und zur Erhaltung oder Verbesserung der beruflichen Kenntnisse dient. Belege und Nachweise über die Fortbildungskosten müssen eingereicht werden. **

Wo trage ich fortbildungskosten in der Steuererklärung ein?
In der Regel können Fortbildungskosten als Werbungskosten in der Steuererklärung geltend gemacht werden. Diese tragen dazu bei, das Einkommen zu mindern und somit die Steuerlast zu verringern. Fortbildungskosten können beispielsweise für Kurse, Seminare, Fachliteratur oder Prüfungsgebühren anfallen. Um sie in der Steuererklärung anzugeben, müssen entsprechende Belege wie Rechnungen oder Quittungen vorgelegt werden. Es ist ratsam, sich vorab über die genauen Regelungen und Höchstgrenzen für die Absetzbarkeit von Fortbildungskosten zu informieren. **
Wo trägt man fortbildungskosten in der Steuererklärung ein?
In der Regel können Fortbildungskosten als Werbungskosten in der Steuererklärung geltend gemacht werden. Diese werden in der Anlage N (Einkünfte aus nichtselbstständiger Arbeit) eingetragen. Dort gibt es ein Feld, in dem die Fortbildungskosten angegeben werden können. Es ist wichtig, alle Belege und Nachweise für die Fortbildungskosten aufzubewahren, da das Finanzamt diese im Rahmen einer Prüfung einfordern kann. Falls unsicher ist, wie die Fortbildungskosten in der Steuererklärung anzugeben sind, empfiehlt es sich, einen Steuerberater oder das örtliche Finanzamt um Rat zu fragen. **
Top-Angebote
Produkte zum Begriff Fortbildungskosten:
-
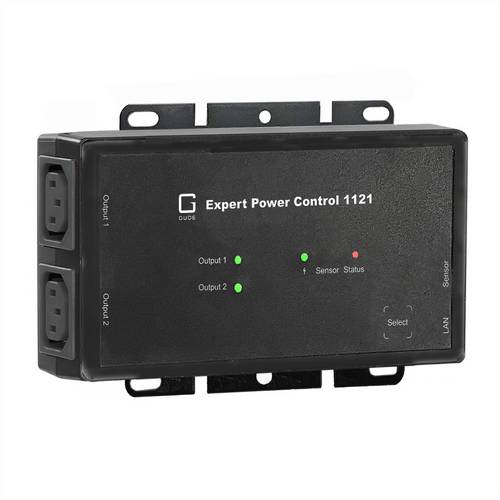
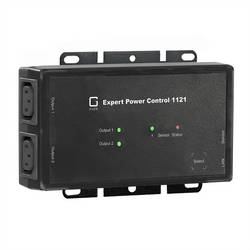
GUDE 1121-1 Zweifach-geschaltete PDU mit Messung & ÜberwachungZweifach geschaltete PDU mit integrierter Mess- und Überwachungsfunktionalität. 2 AV-Geräte können mit Strom versorgt und einzeln geschaltet werden. Einfache und schnelle Inbetriebnahme mit kostenlosen Treibern für führende AV- und IT-Steuersysteme. Präzise Energiemessung und Überwachung von Temperatur und Luftfeuchtigkeit durch Plug-n-Play-Sensoren. Ferngesteuerte Neustarts und automatisches Umschalten der Stromversorgung. 2 Lastausgänge einzeln am Gerät schaltbar, über HTTP(S), SNMP, ModbusTCP sowie über Kommandozeilen-Schnittstelle über Telnet, SSH und MQTT. Schaltzustand und Einschaltverzögerung (0...9999 Sekunden) einstellbar für jeden Stromanschluss nach Stromausfall. Stromspitzen bei gleichzeitigen Schaltvorgängen werden durch eine automatische Latenzzeit von 1 Sekunde verhindert. Programmierbare Zeitpläne und Ein- und Ausschaltsequenzen- 2 Kanal Watchdog, jedem Power Port kann ein eigener Watchdog zugewiesen werden. Lastausgänge können geschaltet werden, wenn voreingestellte Sensorschwellen überschritten werden345,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
GUDE 1141-1 4-fachgeschaltete PDU mit Messung und ÜberwachungDer Expert Power Control 1141 ist eine 4-fach geschaltete PDU mit integrierter Mess- und Überwachungsfunktionalität. Vier AV-Geräte können mit Strom versorgt und einzeln geschaltet werden. Einfache und schnelle Inbetriebnahme mit kostenlosen Treibern für führende AV- und IT-Steuersysteme. Präzise Energiemessung und Überwachung von Temperatur und Luftfeuchtigkeit durch Plug-n-Play-Sensoren. Ferngesteuerte Neustarts und automatisches Umschalten der Stromversorgung. 4 Lastausgänge einzeln am Gerät schaltbar, über HTTP(S), SNMP, ModbusTCP sowie über Kommandozeilen-Schnittstelle über Telnet, SSH und MQTT. Schaltzustand und Einschaltverzögerung (0...9999 Sekunden) einstellbar für jeden Stromanschluss nach Stromausfall. Stromspitzen bei gleichzeitigen Schaltvorgängen werden durch eine automatische Latenzzeit von 1 Sekunde verhindert. Programmierbare Zeitpläne und Ein- und Ausschaltsequenzen- 2 Kanal Watchdog, jedem Power Port kann ein eigener Watchdog zugewiesen werden. Lastausgänge können geschaltet werden, wenn voreingestellte Sensorschwellen überschritten werden. Anschluss für Plug-n-Play-Sensoren zur Umweltüberwachung Überwachung (Temperatur, Feuchte, Luftdruck). Eingangsseitige Messung von Strom, Spannung, Phasenwinkel, Leistungsfaktor, Frequenz, Wirk-, Schein- und Blindleistung. 2 Energiezähler, ein Zähler zählt permanent, der andere ist rücksetzbar345,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Laserliner Feuchtemessgerät WoodTester Compact LED-Anzeige, bis 10mm Messtiefe, Messung invasivGehäuse besteht zu einem Großteil aus recyceltem Kunststoff Materialfeuchtigkeitsmessung für Holz Invasive Messmetode mittels 2 Elektroden die in das Material eindringen Dual-Skala zur Unterscheidung nach Holzgruppen (A und B) Holzgruppe A (Buche, Linde, Weide, Ebenholz) Holzgruppe B (Stieleiche, Ahorn, Erle, Fichte, Birke, Esche) LED-Feuchte-Indikator mit Ampelsystem (grün, gelb, rot) Für Messung bis zu 10 mm Tiefe Feuchtigkeitsbestimmung von 9 bis 28 % Optischer Alarm bei Messwertüberschreitung 1 Tasten-Bedienung für einfache Handhabung Hold-Funktion zur Fixierung des aktuellen Messwertes in der Anzeige Robustes und ergonomisch geformtes Gehäuse Automatische Abschaltung Schutzkappe mit Selbsttest-Funktion zur Prüfung der Kalibrierung Merkmale: geeignet für: Böden, Holz, Wände Messtiefe bis: 10 mm Messverfahren: invasiv weitere Produktinformationen: Anzeige: LED Messbereich Holzgruppe A (invasiv): 9 bis 24 % Genauigkeit: +- 2 % Messbereich Holzgruppe B (invasiv): 11 bis 28 % Stromversorgung: 1x Batterie (9V Block) Maße (Messgerät): (LxBxH) 12,3 x 5,8 x 3,2 cm Gewicht (Messgerät): 140 g (inkl. Batterien) Lieferung inkl.: Batterie, Schutzkappe31,98 €*Versand: 4,15 €Sichere Weiterleitung zum Anbieter
-
Müssen Fortbildungskosten zurückgezahlt werden?
Die Rückzahlung von Fortbildungskosten hängt von verschiedenen Faktoren ab, wie zum Beispiel den Vereinbarungen im Arbeitsvertrag oder einer entsprechenden Betriebsvereinbarung. In einigen Fällen kann eine Rückzahlungsklausel vereinbart sein, die vorsieht, dass die Kosten anteilig zurückgezahlt werden müssen, wenn der Arbeitnehmer das Unternehmen innerhalb einer bestimmten Frist nach Abschluss der Fortbildung verlässt. Es ist daher wichtig, den individuellen Vertrag oder die geltenden Regelungen im Unternehmen zu prüfen. **
-
Müssen Fortbildungskosten zurückgezahlt werden?
Ob Fortbildungskosten zurückgezahlt werden müssen, hängt von verschiedenen Faktoren ab. In der Regel müssen Fortbildungskosten zurückgezahlt werden, wenn eine entsprechende Vereinbarung zwischen Arbeitgeber und Arbeitnehmer besteht, zum Beispiel in Form eines Rückzahlungsvertrags. Es ist wichtig, die genauen Bedingungen und Regelungen zu prüfen, um festzustellen, ob eine Rückzahlung erforderlich ist. **
-
Was zählt alles zu fortbildungskosten?
Zu Fortbildungskosten zählen alle Ausgaben, die im Zusammenhang mit der beruflichen Weiterbildung anfallen. Dazu gehören beispielsweise Kursgebühren, Lehrmaterialien, Fachliteratur, Prüfungsgebühren und Reisekosten für Fortbildungsveranstaltungen. Auch Kosten für Übernachtungen, Verpflegung und eventuelle Kinderbetreuung während der Fortbildung können unter bestimmten Voraussetzungen als Fortbildungskosten geltend gemacht werden. Es ist wichtig, alle Belege und Nachweise sorgfältig aufzubewahren, um die Fortbildungskosten bei der Steuererklärung geltend machen zu können. Es empfiehlt sich zudem, vorab mit einem Steuerberater oder der zuständigen Finanzbehörde zu klären, welche Kosten genau absetzbar sind. **
-
Welche fortbildungskosten kann ich absetzen?
Welche Fortbildungskosten kann ich absetzen? Fortbildungskosten können unter bestimmten Voraussetzungen als Werbungskosten steuerlich absetzbar sein. Dazu zählen beispielsweise Kursgebühren, Fachliteratur, Fahrtkosten zu Fortbildungsveranstaltungen oder auch Übernachtungskosten. Wichtig ist, dass die Fortbildung beruflich veranlasst ist und der Erwerb oder die Sicherung von Einnahmen im Zusammenhang mit dem aktuellen oder einem geplanten Beruf steht. Es empfiehlt sich, die Belege und Nachweise sorgfältig aufzubewahren, um die Kosten bei der Steuererklärung geltend machen zu können. **
Ähnliche Suchbegriffe für Fortbildungskosten
-
Fischer, Tin: Linke Daten, Rechte DatenLinke Daten, Rechte Daten , Warum wir nur das sehen, was wir sehen wollen , Lager, Buchsen & Dichtungen > Radaufhängung, Federung & Lenkung , Erscheinungsjahr: 20220402, Produktform: Leinen, Autoren: Fischer, Tin, Seitenzahl/Blattzahl: 240, Themenüberschrift: BUSINESS & ECONOMICS / Statistics, Keyword: Statistiken; Gefühlte Wahrheit; Wahrheit; Fake News; Gesundheit; Gesellschaft; Grüne; Umwelt; Klima; Wirtschaft; Geld; Politik; Mario Mensch; Wirtschaftsstatistik; Statistik; Einwanderung, Fachschema: Analyse / Datenanalyse~Datenanalyse~Migration (soziologisch)~Wanderung (soziologisch)~Zuwanderung~Forschung (wirtschafts-, sozialwissenschaftlich) / Sozialforschung~Sozialforschung~Empirische Sozialforschung~Sozialforschung / Empirische Sozialforschung~Umwelt / Politik, Wirtschaft, Planung~Ökonometrie~Statistik / Wirtschaftsstatistik~Wirtschaftsstatistik, Fachkategorie: Datenanalyse, allgemein~Sozialforschung und -statistik~Grüne Politik / Ökopolitik / Umweltschutz~Ökonometrie und Wirtschaftsstatistik~Wahrscheinlichkeitsrechnung und Statistik, Warengruppe: HC/Politikwissenschaft/Soziologie/Populäre Darst., Fachkategorie: Migration, Einwanderung und Auswanderung, Thema: Auseinandersetzen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Hoffmann und Campe Verlag, Verlag: Hoffmann und Campe Verlag, Verlag: Hoffmann und Campe Verlag GmbH, Länge: 215, Breite: 144, Höhe: 26, Gewicht: 402, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0002, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 267813525,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Daten-Spürnasen auf SpurensucheDaten-Spürnasen auf Spurensuche , Mit Spannung und Motivation in die Welt der Daten Haben Viertklässler mehr Spiele auf dem Smartphone als Drittklässler? Wie unterscheiden sich Mädchen und Jungen in ihren Hobbys? Brauchen Kinder aus einer Stadt wirklich länger zur Schule als Kinder aus einem Dorf? Daten-Spürnasen finden die Antworten! Bereits Grundschülerinnen und -schüler können in die Rolle von Daten-Spürnasen schlüpfen. Das zeigt dieses Buch. Die Kinder sammeln Daten, betrachten sie unter verschiedenen Perspektiven und finden die Informationen hinter den Daten. Dabei durchlaufen sie den kompletten Zyklus eines statistischen Projekts: von der Fragestellung über die Erhebung bis hin zur Auswertung. Der Einsatz digitaler Werkzeuge unterstützt die Schülerinnen und Schüler, auch umfangreiche Daten unter eigenen Fragestellungen zu untersuchen. An motivierenden und lebensnahen Themen eignen sie sich so nachhaltige Kompetenzen aus dem Inhaltsbereich "Daten, Häufigkeit, Wahrscheinlichkeit" an. "Daten-Spürnasen auf Spurensuche" gibt Orientierung und praxisnahe Anregungen durch: - erprobte Unterrichtssequenzen zur Datenanalyse - mit und ohne digitale Werkzeuge - von Klasse 2 bis 4, - zahlreiche Unterrichtsmaterialien (Arbeitsblätter, Datenkarten, Datensätze) im Buch und als Download, - didaktisch-methodische Informationen zur professionellen Vorbereitung und Durchführung des Unterrichts, - eine Einführung in die Datenanalyse mit der Software TinkerPlots Zielgruppe dieses Buchs sind interessierte Lehrkräfte für Mathematik und Sachunterricht an Grundschulen, Studierende und Referendare sowie Lehrerfortbildner*innen. , Zündspulen > Elektrik & Zündungen , Erscheinungsjahr: 20240821, Produktform: Kartoniert, Redaktion: Biehler, Rolf~Frischemeier, Daniel, Seitenzahl/Blattzahl: 221, Keyword: Daten; Häufigkeit; Wahrscheinlichkeit, Fachschema: Mathematik / Lehrermaterial~Mathematik / Statistik, Bildungsmedien Fächer: Mathematik, Algebra, Geometrie, Bildungszweck: für den Primarbereich~Für die Vorschule (Deutschland), Altersempfehlung / Lesealter: 23, Genaues Alter: GRS, Warengruppe: HC/Schulbücher/Unterrichtsmat./Lehrer, Fachkategorie: Unterricht und Didaktik: Mathematik, Schulform: GRS, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Kallmeyer'sche Verlags-, Verlag: Kallmeyer'sche Verlags-, Verlag: Kallmeyer'sche Verlagsbuchhandlung, Länge: 226, Breite: 162, Höhe: 15, Gewicht: 389, Produktform: Klappenbroschur, Genre: Schule und Lernen, Genre: Schule und Lernen, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Kennzeichnung von Titeln mit einer Relevanz > 30, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Schulform: Grundschule, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, Unterkatalog: Schulbuch,29,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
GUDE 1121-1 Zweifach-geschaltete PDU mit Messung & ÜberwachungZweifach geschaltete PDU mit integrierter Mess- und Überwachungsfunktionalität. 2 AV-Geräte können mit Strom versorgt und einzeln geschaltet werden. Einfache und schnelle Inbetriebnahme mit kostenlosen Treibern für führende AV- und IT-Steuersysteme. Präzise Energiemessung und Überwachung von Temperatur und Luftfeuchtigkeit durch Plug-n-Play-Sensoren. Ferngesteuerte Neustarts und automatisches Umschalten der Stromversorgung. 2 Lastausgänge einzeln am Gerät schaltbar, über HTTP(S), SNMP, ModbusTCP sowie über Kommandozeilen-Schnittstelle über Telnet, SSH und MQTT. Schaltzustand und Einschaltverzögerung (0...9999 Sekunden) einstellbar für jeden Stromanschluss nach Stromausfall. Stromspitzen bei gleichzeitigen Schaltvorgängen werden durch eine automatische Latenzzeit von 1 Sekunde verhindert. Programmierbare Zeitpläne und Ein- und Ausschaltsequenzen- 2 Kanal Watchdog, jedem Power Port kann ein eigener Watchdog zugewiesen werden. Lastausgänge können geschaltet werden, wenn voreingestellte Sensorschwellen überschritten werden345,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie kann ich Fortbildungskosten steuerlich absetzen?
Fortbildungskosten können als Werbungskosten in der Steuererklärung geltend gemacht werden, wenn sie berufsbezogen sind. Dazu gehören beispielsweise Kursgebühren, Fachliteratur und Reisekosten. Die Belege sollten sorgfältig aufbewahrt und in der Anlage N der Steuererklärung angegeben werden. **
-
Wie können Arbeitnehmer Fortbildungskosten steuerlich geltend machen? Welche Voraussetzungen müssen erfüllt sein, um Fortbildungskosten von der Steuer absetzen zu können?
Arbeitnehmer können Fortbildungskosten als Werbungskosten in ihrer Steuererklärung angeben. Voraussetzung ist, dass die Fortbildung beruflich bedingt ist und zur Erhaltung oder Verbesserung der beruflichen Kenntnisse dient. Belege und Nachweise über die Fortbildungskosten müssen eingereicht werden. **
-
Wo trage ich fortbildungskosten in der Steuererklärung ein?
In der Regel können Fortbildungskosten als Werbungskosten in der Steuererklärung geltend gemacht werden. Diese tragen dazu bei, das Einkommen zu mindern und somit die Steuerlast zu verringern. Fortbildungskosten können beispielsweise für Kurse, Seminare, Fachliteratur oder Prüfungsgebühren anfallen. Um sie in der Steuererklärung anzugeben, müssen entsprechende Belege wie Rechnungen oder Quittungen vorgelegt werden. Es ist ratsam, sich vorab über die genauen Regelungen und Höchstgrenzen für die Absetzbarkeit von Fortbildungskosten zu informieren. **
-
Wo trägt man fortbildungskosten in der Steuererklärung ein?
In der Regel können Fortbildungskosten als Werbungskosten in der Steuererklärung geltend gemacht werden. Diese werden in der Anlage N (Einkünfte aus nichtselbstständiger Arbeit) eingetragen. Dort gibt es ein Feld, in dem die Fortbildungskosten angegeben werden können. Es ist wichtig, alle Belege und Nachweise für die Fortbildungskosten aufzubewahren, da das Finanzamt diese im Rahmen einer Prüfung einfordern kann. Falls unsicher ist, wie die Fortbildungskosten in der Steuererklärung anzugeben sind, empfiehlt es sich, einen Steuerberater oder das örtliche Finanzamt um Rat zu fragen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.