Domain abgelesen.de kaufen?
Wir ziehen mit dem Projekt
abgelesen.de um.
Sind Sie am Kauf der Domain
abgelesen.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain abgelesen.de kaufen?
Wann beginnt Steuerpflicht?
Die Steuerpflicht beginnt in der Regel, wenn eine Person Einkommen erzielt, das steuerpflichtig ist. Dies kann zum Beispiel durch eine selbstständige Tätigkeit, eine Anstellung oder durch Kapitaleinkünfte erfolgen. Es gibt jedoch auch Freibeträge und Grenzen, bis zu denen keine Steuern gezahlt werden müssen. Die genauen Regelungen zur Steuerpflicht können je nach Land und Steuersystem variieren. Es ist wichtig, sich über die steuerlichen Pflichten und Fristen zu informieren, um eventuelle Strafen oder Nachzahlungen zu vermeiden. **
Wann beginnt die unbeschränkte Steuerpflicht?
Die unbeschränkte Steuerpflicht beginnt für natürliche Personen in Deutschland, wenn sie entweder einen Wohnsitz oder ihren gewöhnlichen Aufenthalt im Inland haben. Dies bedeutet, dass sie ihre steuerlichen Pflichten in Deutschland erfüllen müssen, unabhhängig von ihrer Staatsbürgerschaft. Die unbeschränkte Steuerpflicht gilt auch für Personen, die in Deutschland einen gewöhnlichen Aufenthalt von mehr als 6 Monaten haben. In diesem Fall müssen sie ihr weltweites Einkommen in Deutschland versteuern. Es ist wichtig, die genauen Regelungen zur unbeschränkten Steuerpflicht mit einem Steuerberater oder Finanzexperten zu klären, um mögliche Steuerverpflichtungen zu verstehen und korrekt zu erfüllen. **
Ähnliche Suchbegriffe für Steuerpflicht
Top-Angebote
Produkte zum Begriff Steuerpflicht:
-
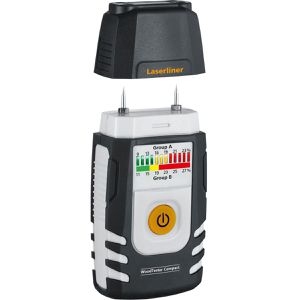
Laserliner Feuchtemessgerät WoodTester Compact LED-Anzeige, bis 10mm Messtiefe, Messung invasivGehäuse besteht zu einem Großteil aus recyceltem Kunststoff Materialfeuchtigkeitsmessung für Holz Invasive Messmetode mittels 2 Elektroden die in das Material eindringen Dual-Skala zur Unterscheidung nach Holzgruppen (A und B) Holzgruppe A (Buche, Linde, Weide, Ebenholz) Holzgruppe B (Stieleiche, Ahorn, Erle, Fichte, Birke, Esche) LED-Feuchte-Indikator mit Ampelsystem (grün, gelb, rot) Für Messung bis zu 10 mm Tiefe Feuchtigkeitsbestimmung von 9 bis 28 % Optischer Alarm bei Messwertüberschreitung 1 Tasten-Bedienung für einfache Handhabung Hold-Funktion zur Fixierung des aktuellen Messwertes in der Anzeige Robustes und ergonomisch geformtes Gehäuse Automatische Abschaltung Schutzkappe mit Selbsttest-Funktion zur Prüfung der Kalibrierung Merkmale: geeignet für: Böden, Holz, Wände Messtiefe bis: 10 mm Messverfahren: invasiv weitere Produktinformationen: Anzeige: LED Messbereich Holzgruppe A (invasiv): 9 bis 24 % Genauigkeit: +- 2 % Messbereich Holzgruppe B (invasiv): 11 bis 28 % Stromversorgung: 1x Batterie (9V Block) Maße (Messgerät): (LxBxH) 12,3 x 5,8 x 3,2 cm Gewicht (Messgerät): 140 g (inkl. Batterien) Lieferung inkl.: Batterie, Schutzkappe31,98 €*Versand: 4,15 €Sichere Weiterleitung zum Anbieter
-
Fischer, Tin: Linke Daten, Rechte DatenLinke Daten, Rechte Daten , Warum wir nur das sehen, was wir sehen wollen , Lager, Buchsen & Dichtungen > Radaufhängung, Federung & Lenkung , Erscheinungsjahr: 20220402, Produktform: Leinen, Autoren: Fischer, Tin, Seitenzahl/Blattzahl: 240, Themenüberschrift: BUSINESS & ECONOMICS / Statistics, Keyword: Statistiken; Gefühlte Wahrheit; Wahrheit; Fake News; Gesundheit; Gesellschaft; Grüne; Umwelt; Klima; Wirtschaft; Geld; Politik; Mario Mensch; Wirtschaftsstatistik; Statistik; Einwanderung, Fachschema: Analyse / Datenanalyse~Datenanalyse~Migration (soziologisch)~Wanderung (soziologisch)~Zuwanderung~Forschung (wirtschafts-, sozialwissenschaftlich) / Sozialforschung~Sozialforschung~Empirische Sozialforschung~Sozialforschung / Empirische Sozialforschung~Umwelt / Politik, Wirtschaft, Planung~Ökonometrie~Statistik / Wirtschaftsstatistik~Wirtschaftsstatistik, Fachkategorie: Datenanalyse, allgemein~Sozialforschung und -statistik~Grüne Politik / Ökopolitik / Umweltschutz~Ökonometrie und Wirtschaftsstatistik~Wahrscheinlichkeitsrechnung und Statistik, Warengruppe: HC/Politikwissenschaft/Soziologie/Populäre Darst., Fachkategorie: Migration, Einwanderung und Auswanderung, Thema: Auseinandersetzen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Hoffmann und Campe Verlag, Verlag: Hoffmann und Campe Verlag, Verlag: Hoffmann und Campe Verlag GmbH, Länge: 215, Breite: 144, Höhe: 26, Gewicht: 402, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0002, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 267813525,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter

-
Wie ist die Steuerpflicht bei Heimarbeit?
Wie ist die Steuerpflicht bei Heimarbeit? In Deutschland unterliegen Einkünfte aus Heimarbeit grundsätzlich der Einkommensteuer. Dabei ist es wichtig, die Einnahmen aus der Heimarbeit in der jährlichen Steuererklärung anzugeben. Je nach Höhe der Einkünfte können unterschiedliche Steuersätze gelten. Zudem können bestimmte Ausgaben, die im Zusammenhang mit der Heimarbeit stehen, steuerlich geltend gemacht werden. Es ist ratsam, sich bei Unklarheiten oder speziellen Fragen zur steuerlichen Situation bei Heimarbeit an einen Steuerberater zu wenden. **
-
Wann endet die Steuerpflicht in Deutschland?
Die Steuerpflicht in Deutschland endet in der Regel mit dem Tod des Steuerpflichtigen. Erben müssen jedoch gegebenenfalls Erbschafts- oder Schenkungssteuer zahlen. Eine weitere Möglichkeit, die Steuerpflicht zu beenden, ist die Abgabe einer Steuererklärung, in der alle steuerrelevanten Daten angegeben werden. Wenn alle steuerlichen Verpflichtungen erfüllt sind und keine weiteren Einkünfte erzielt werden, endet die Steuerpflicht. Es ist wichtig, sich über die genauen Regelungen und Fristen zur Beendigung der Steuerpflicht in Deutschland zu informieren, um keine rechtlichen Konsequenzen zu riskieren. **
-
Wann beginnt die Steuerpflicht einer natürlichen Person?
Die Steuerpflicht einer natürlichen Person beginnt in der Regel mit dem Erreichen des steuerlichen Existenzminimums. Dieses variiert je nach Land und kann durch Einkünfte aus Arbeit, Kapital oder Vermietung und Verpachtung erreicht werden. Zudem können auch andere Faktoren wie das Alter, der Familienstand und die Art der Einkünfte die Steuerpflicht beeinflussen. Es ist wichtig, sich über die steuerlichen Regelungen im jeweiligen Land zu informieren, um rechtzeitig seine Steuerpflichten zu erfüllen. Wann genau die Steuerpflicht einer natürlichen Person beginnt, kann daher individuell unterschiedlich sein. **
-
Was bedeutet Steuerpflicht und wer ist alles davon betroffen?
Steuerpflicht bedeutet, dass man gesetzlich verpflichtet ist, Steuern zu zahlen. Betroffen sind alle natürlichen und juristischen Personen, die Einkommen erzielen oder bestimmte Vermögenswerte besitzen, die steuerpflichtig sind. Die Höhe der Steuer hängt von verschiedenen Faktoren wie Einkommen, Vermögen und Wohnsitz ab. **
Welche Einkommen und Vermögenswerte unterliegen der Steuerpflicht in Deutschland?
In Deutschland unterliegen Einkommen aus Arbeit, Kapital, Vermietung und Verpachtung sowie Unternehmensgewinne der Einkommensteuer. Vermögenswerte wie Immobilien, Wertpapiere und Sparguthaben werden durch die Vermögenssteuer besteuert. Erbschaften und Schenkungen sind ebenfalls steuerpflichtig. **
Wie bestimmt sich die Steuerpflicht für Selbstständige und Freiberufler?
Die Steuerpflicht für Selbstständige und Freiberufler richtet sich nach ihrem Einkommen. Sie müssen Einkommensteuer auf ihre Gewinne zahlen. Zudem müssen sie Umsatzsteuer abführen, wenn sie mehr als 22.000 Euro Umsatz im Jahr erzielen. **
Top-Angebote
Produkte zum Begriff Steuerpflicht:
-
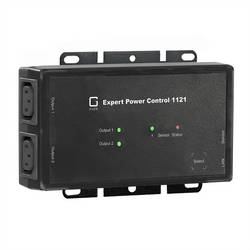
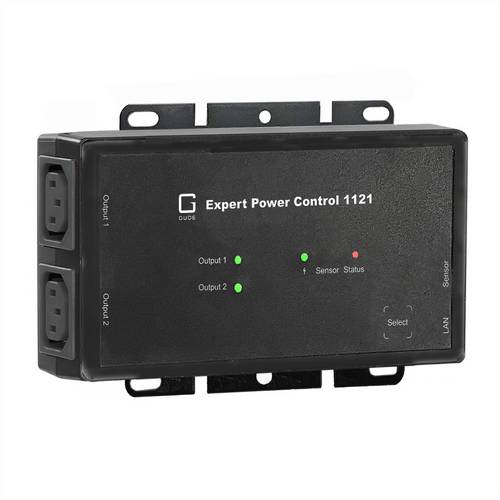
GUDE 1121-1 Zweifach-geschaltete PDU mit Messung & ÜberwachungZweifach geschaltete PDU mit integrierter Mess- und Überwachungsfunktionalität. 2 AV-Geräte können mit Strom versorgt und einzeln geschaltet werden. Einfache und schnelle Inbetriebnahme mit kostenlosen Treibern für führende AV- und IT-Steuersysteme. Präzise Energiemessung und Überwachung von Temperatur und Luftfeuchtigkeit durch Plug-n-Play-Sensoren. Ferngesteuerte Neustarts und automatisches Umschalten der Stromversorgung. 2 Lastausgänge einzeln am Gerät schaltbar, über HTTP(S), SNMP, ModbusTCP sowie über Kommandozeilen-Schnittstelle über Telnet, SSH und MQTT. Schaltzustand und Einschaltverzögerung (0...9999 Sekunden) einstellbar für jeden Stromanschluss nach Stromausfall. Stromspitzen bei gleichzeitigen Schaltvorgängen werden durch eine automatische Latenzzeit von 1 Sekunde verhindert. Programmierbare Zeitpläne und Ein- und Ausschaltsequenzen- 2 Kanal Watchdog, jedem Power Port kann ein eigener Watchdog zugewiesen werden. Lastausgänge können geschaltet werden, wenn voreingestellte Sensorschwellen überschritten werden345,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
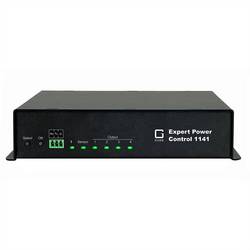
GUDE 1141-1 4-fachgeschaltete PDU mit Messung und ÜberwachungDer Expert Power Control 1141 ist eine 4-fach geschaltete PDU mit integrierter Mess- und Überwachungsfunktionalität. Vier AV-Geräte können mit Strom versorgt und einzeln geschaltet werden. Einfache und schnelle Inbetriebnahme mit kostenlosen Treibern für führende AV- und IT-Steuersysteme. Präzise Energiemessung und Überwachung von Temperatur und Luftfeuchtigkeit durch Plug-n-Play-Sensoren. Ferngesteuerte Neustarts und automatisches Umschalten der Stromversorgung. 4 Lastausgänge einzeln am Gerät schaltbar, über HTTP(S), SNMP, ModbusTCP sowie über Kommandozeilen-Schnittstelle über Telnet, SSH und MQTT. Schaltzustand und Einschaltverzögerung (0...9999 Sekunden) einstellbar für jeden Stromanschluss nach Stromausfall. Stromspitzen bei gleichzeitigen Schaltvorgängen werden durch eine automatische Latenzzeit von 1 Sekunde verhindert. Programmierbare Zeitpläne und Ein- und Ausschaltsequenzen- 2 Kanal Watchdog, jedem Power Port kann ein eigener Watchdog zugewiesen werden. Lastausgänge können geschaltet werden, wenn voreingestellte Sensorschwellen überschritten werden. Anschluss für Plug-n-Play-Sensoren zur Umweltüberwachung Überwachung (Temperatur, Feuchte, Luftdruck). Eingangsseitige Messung von Strom, Spannung, Phasenwinkel, Leistungsfaktor, Frequenz, Wirk-, Schein- und Blindleistung. 2 Energiezähler, ein Zähler zählt permanent, der andere ist rücksetzbar449,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wann beginnt Steuerpflicht?
Die Steuerpflicht beginnt in der Regel, wenn eine Person Einkommen erzielt, das steuerpflichtig ist. Dies kann zum Beispiel durch eine selbstständige Tätigkeit, eine Anstellung oder durch Kapitaleinkünfte erfolgen. Es gibt jedoch auch Freibeträge und Grenzen, bis zu denen keine Steuern gezahlt werden müssen. Die genauen Regelungen zur Steuerpflicht können je nach Land und Steuersystem variieren. Es ist wichtig, sich über die steuerlichen Pflichten und Fristen zu informieren, um eventuelle Strafen oder Nachzahlungen zu vermeiden. **
-
Wann beginnt die unbeschränkte Steuerpflicht?
Die unbeschränkte Steuerpflicht beginnt für natürliche Personen in Deutschland, wenn sie entweder einen Wohnsitz oder ihren gewöhnlichen Aufenthalt im Inland haben. Dies bedeutet, dass sie ihre steuerlichen Pflichten in Deutschland erfüllen müssen, unabhhängig von ihrer Staatsbürgerschaft. Die unbeschränkte Steuerpflicht gilt auch für Personen, die in Deutschland einen gewöhnlichen Aufenthalt von mehr als 6 Monaten haben. In diesem Fall müssen sie ihr weltweites Einkommen in Deutschland versteuern. Es ist wichtig, die genauen Regelungen zur unbeschränkten Steuerpflicht mit einem Steuerberater oder Finanzexperten zu klären, um mögliche Steuerverpflichtungen zu verstehen und korrekt zu erfüllen. **
-
Wie ist die Steuerpflicht bei Heimarbeit?
Wie ist die Steuerpflicht bei Heimarbeit? In Deutschland unterliegen Einkünfte aus Heimarbeit grundsätzlich der Einkommensteuer. Dabei ist es wichtig, die Einnahmen aus der Heimarbeit in der jährlichen Steuererklärung anzugeben. Je nach Höhe der Einkünfte können unterschiedliche Steuersätze gelten. Zudem können bestimmte Ausgaben, die im Zusammenhang mit der Heimarbeit stehen, steuerlich geltend gemacht werden. Es ist ratsam, sich bei Unklarheiten oder speziellen Fragen zur steuerlichen Situation bei Heimarbeit an einen Steuerberater zu wenden. **
-
Wann endet die Steuerpflicht in Deutschland?
Die Steuerpflicht in Deutschland endet in der Regel mit dem Tod des Steuerpflichtigen. Erben müssen jedoch gegebenenfalls Erbschafts- oder Schenkungssteuer zahlen. Eine weitere Möglichkeit, die Steuerpflicht zu beenden, ist die Abgabe einer Steuererklärung, in der alle steuerrelevanten Daten angegeben werden. Wenn alle steuerlichen Verpflichtungen erfüllt sind und keine weiteren Einkünfte erzielt werden, endet die Steuerpflicht. Es ist wichtig, sich über die genauen Regelungen und Fristen zur Beendigung der Steuerpflicht in Deutschland zu informieren, um keine rechtlichen Konsequenzen zu riskieren. **
Ähnliche Suchbegriffe für Steuerpflicht
-
Laserliner Feuchtemessgerät WoodTester Compact LED-Anzeige, bis 10mm Messtiefe, Messung invasivGehäuse besteht zu einem Großteil aus recyceltem Kunststoff Materialfeuchtigkeitsmessung für Holz Invasive Messmetode mittels 2 Elektroden die in das Material eindringen Dual-Skala zur Unterscheidung nach Holzgruppen (A und B) Holzgruppe A (Buche, Linde, Weide, Ebenholz) Holzgruppe B (Stieleiche, Ahorn, Erle, Fichte, Birke, Esche) LED-Feuchte-Indikator mit Ampelsystem (grün, gelb, rot) Für Messung bis zu 10 mm Tiefe Feuchtigkeitsbestimmung von 9 bis 28 % Optischer Alarm bei Messwertüberschreitung 1 Tasten-Bedienung für einfache Handhabung Hold-Funktion zur Fixierung des aktuellen Messwertes in der Anzeige Robustes und ergonomisch geformtes Gehäuse Automatische Abschaltung Schutzkappe mit Selbsttest-Funktion zur Prüfung der Kalibrierung Merkmale: geeignet für: Böden, Holz, Wände Messtiefe bis: 10 mm Messverfahren: invasiv weitere Produktinformationen: Anzeige: LED Messbereich Holzgruppe A (invasiv): 9 bis 24 % Genauigkeit: +- 2 % Messbereich Holzgruppe B (invasiv): 11 bis 28 % Stromversorgung: 1x Batterie (9V Block) Maße (Messgerät): (LxBxH) 12,3 x 5,8 x 3,2 cm Gewicht (Messgerät): 140 g (inkl. Batterien) Lieferung inkl.: Batterie, Schutzkappe31,98 €*Versand: 4,15 €Sichere Weiterleitung zum Anbieter
-
Fischer, Tin: Linke Daten, Rechte DatenLinke Daten, Rechte Daten , Warum wir nur das sehen, was wir sehen wollen , Lager, Buchsen & Dichtungen > Radaufhängung, Federung & Lenkung , Erscheinungsjahr: 20220402, Produktform: Leinen, Autoren: Fischer, Tin, Seitenzahl/Blattzahl: 240, Themenüberschrift: BUSINESS & ECONOMICS / Statistics, Keyword: Statistiken; Gefühlte Wahrheit; Wahrheit; Fake News; Gesundheit; Gesellschaft; Grüne; Umwelt; Klima; Wirtschaft; Geld; Politik; Mario Mensch; Wirtschaftsstatistik; Statistik; Einwanderung, Fachschema: Analyse / Datenanalyse~Datenanalyse~Migration (soziologisch)~Wanderung (soziologisch)~Zuwanderung~Forschung (wirtschafts-, sozialwissenschaftlich) / Sozialforschung~Sozialforschung~Empirische Sozialforschung~Sozialforschung / Empirische Sozialforschung~Umwelt / Politik, Wirtschaft, Planung~Ökonometrie~Statistik / Wirtschaftsstatistik~Wirtschaftsstatistik, Fachkategorie: Datenanalyse, allgemein~Sozialforschung und -statistik~Grüne Politik / Ökopolitik / Umweltschutz~Ökonometrie und Wirtschaftsstatistik~Wahrscheinlichkeitsrechnung und Statistik, Warengruppe: HC/Politikwissenschaft/Soziologie/Populäre Darst., Fachkategorie: Migration, Einwanderung und Auswanderung, Thema: Auseinandersetzen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Hoffmann und Campe Verlag, Verlag: Hoffmann und Campe Verlag, Verlag: Hoffmann und Campe Verlag GmbH, Länge: 215, Breite: 144, Höhe: 26, Gewicht: 402, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0002, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 267813525,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Maier, Horst: Überwachung des ruhenden VerkehrsÜberwachung des ruhenden Verkehrs , Aktualisierte Ausgabe - Stand April 2020 - mit der 54. Verordnung zur Änderung straßenverkehrsrechtlicher Vorschriften ist die StVO-Novelle am 28. April 2020 in Kraft getreten. Das Werk wurde im StVO-Bereiche (Artikel 1) auf den neuesten Stand gebracht. Es gab keine Änderungen bzgl. der Bußgeldkatalog-Verordnung vom 09.11.2021 - der aktuellste Stand der StVO ist der Stand vom 28. April 2020. Ein unentbehrlicher Helfer für alle Straßenverkehrsbehörden /Verkehrsüberwachungen. Wir möchten einige Vorteile hervorheben, die das Buch für Sie zum unentbehrlichen Helfer im Alltag macht: Das Buch beinhaltet - Grafiken zu den einzelnen Ordnungsverstößen, die die rechtliche Erfassbarkeit erheblich erleichten - Übersichtliche Gliederung der einzelnen Themenbereiche - Geeignetheit für Aus- und Fortbildung - Berücksichtigung der aktuellen Rechssprechung und behandelt ausführlich - in Kapitel 1 wichtige Definitionen wie z.B. Straße bzw. Fahrradstraße, Fahrstreifen, Seitenstreifen bzw. Parkstreifen, Grünstreifen, Mittelstreifen usw. - in Kapitel II / 1 " Allgemeine Haltverbote" - in Kapitel II /2 "Haltverbote für andere Straßenteile als Fahrbahn- und" - in Kapitel III " Parkverbote" - in Kapitel IV " Halt- und Parkverbote in Zonenbereichen bzw. auf Strecken mit Verkehrsverboten" - in Kapitel V " Korrekte Durchführung des Haltens / Parkens" - in Kapitel VI " Einrichtungen zur Überwachung der Parkzeit" ( § 13 StVO) - in Kapitel VII "Parkerleichterungen für bestimmte Personengruppen" - in Kapitel VIII " Ergänzende Hinweise zum Halten /Parken" - in Kapitel IX " Abschleppen verbotswidrig geparkter Fahrzeuge - in Kapitel X ausführlich "besonderen Regelungen für Bayern". Neben den umfangreichen und übersichtlichen Grafiken sind selbstverständlich auch die einschläg-igen obergerichtlichen Rechtssprechungen enthalten. , Reifen & Felgen > Nutzfahrzeugteile , Auflage: 7. Auflage in neuer Fassung, Erscheinungsjahr: 202310, Produktform: Kartoniert, Autoren: Maier, Horst, Edition: REV, Auflage: 23007, Auflage/Ausgabe: 7. Auflage in neuer Fassung, Seitenzahl/Blattzahl: 338, Keyword: Fachbuch es ruhenden Verkehrs; ruhender Verkehr, Fachschema: Kraftverkehr~Straßenverkehr - Straßenverkehrsrecht - StVG - StVO~Verkehr / Straßenverkehr~Sicherung / Verkehrssicherung~Verkehrssicherung - Verkehrssicherheit, Fachkategorie: Rechtswissenschaft, allgemein, Warengruppe: HC/Öffentliches Recht, Fachkategorie: Öffentliches Recht, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: V.P.A. GmbH, Verlag: V.P.A. GmbH, Verlag: V.P.A. GmbH, Produktverfügbarkeit: 02, Länge: 211, Breite: 149, Höhe: 22, Gewicht: 425, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger: 2357801 A26116080 A24644845, Vorgänger EAN: 9783946671114 9783937491684 9783946671374, Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Kennzeichnung von Titeln mit einer Relevanz > 30, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0006, Tendenz: 0, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 49376429,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
GUDE 1121-1 Zweifach-geschaltete PDU mit Messung & ÜberwachungZweifach geschaltete PDU mit integrierter Mess- und Überwachungsfunktionalität. 2 AV-Geräte können mit Strom versorgt und einzeln geschaltet werden. Einfache und schnelle Inbetriebnahme mit kostenlosen Treibern für führende AV- und IT-Steuersysteme. Präzise Energiemessung und Überwachung von Temperatur und Luftfeuchtigkeit durch Plug-n-Play-Sensoren. Ferngesteuerte Neustarts und automatisches Umschalten der Stromversorgung. 2 Lastausgänge einzeln am Gerät schaltbar, über HTTP(S), SNMP, ModbusTCP sowie über Kommandozeilen-Schnittstelle über Telnet, SSH und MQTT. Schaltzustand und Einschaltverzögerung (0...9999 Sekunden) einstellbar für jeden Stromanschluss nach Stromausfall. Stromspitzen bei gleichzeitigen Schaltvorgängen werden durch eine automatische Latenzzeit von 1 Sekunde verhindert. Programmierbare Zeitpläne und Ein- und Ausschaltsequenzen- 2 Kanal Watchdog, jedem Power Port kann ein eigener Watchdog zugewiesen werden. Lastausgänge können geschaltet werden, wenn voreingestellte Sensorschwellen überschritten werden331,16 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wann beginnt die Steuerpflicht einer natürlichen Person?
Die Steuerpflicht einer natürlichen Person beginnt in der Regel mit dem Erreichen des steuerlichen Existenzminimums. Dieses variiert je nach Land und kann durch Einkünfte aus Arbeit, Kapital oder Vermietung und Verpachtung erreicht werden. Zudem können auch andere Faktoren wie das Alter, der Familienstand und die Art der Einkünfte die Steuerpflicht beeinflussen. Es ist wichtig, sich über die steuerlichen Regelungen im jeweiligen Land zu informieren, um rechtzeitig seine Steuerpflichten zu erfüllen. Wann genau die Steuerpflicht einer natürlichen Person beginnt, kann daher individuell unterschiedlich sein. **
-
Was bedeutet Steuerpflicht und wer ist alles davon betroffen?
Steuerpflicht bedeutet, dass man gesetzlich verpflichtet ist, Steuern zu zahlen. Betroffen sind alle natürlichen und juristischen Personen, die Einkommen erzielen oder bestimmte Vermögenswerte besitzen, die steuerpflichtig sind. Die Höhe der Steuer hängt von verschiedenen Faktoren wie Einkommen, Vermögen und Wohnsitz ab. **
-
Welche Einkommen und Vermögenswerte unterliegen der Steuerpflicht in Deutschland?
In Deutschland unterliegen Einkommen aus Arbeit, Kapital, Vermietung und Verpachtung sowie Unternehmensgewinne der Einkommensteuer. Vermögenswerte wie Immobilien, Wertpapiere und Sparguthaben werden durch die Vermögenssteuer besteuert. Erbschaften und Schenkungen sind ebenfalls steuerpflichtig. **
-
Wie bestimmt sich die Steuerpflicht für Selbstständige und Freiberufler?
Die Steuerpflicht für Selbstständige und Freiberufler richtet sich nach ihrem Einkommen. Sie müssen Einkommensteuer auf ihre Gewinne zahlen. Zudem müssen sie Umsatzsteuer abführen, wenn sie mehr als 22.000 Euro Umsatz im Jahr erzielen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.