Domain abgelesen.de kaufen?
Wir ziehen mit dem Projekt
abgelesen.de um.
Sind Sie am Kauf der Domain
abgelesen.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain abgelesen.de kaufen?
Was bedeutet Umsatzsteuer zahllast?
"Was bedeutet Umsatzsteuer zahllast?" bezieht sich auf die Verpflichtung eines Unternehmens, die Umsatzsteuer, die es auf seine Produkte oder Dienstleistungen erhebt, an das Finanzamt abzuführen. Die Umsatzsteuer zahllast entsteht, wenn die Summe der Umsatzsteuer, die das Unternehmen von seinen Kunden eingenommen hat, höher ist als die Umsatzsteuer, die es selbst von seinen Lieferanten gezahlt hat. In diesem Fall muss das Unternehmen die Differenz an das Finanzamt abführen. Die Umsatzsteuer zahllast ist somit ein wichtiger Aspekt der Buchhaltung und Steuererklärung eines Unternehmens. **
Was ist der zahllast?
Der Begriff "Zahllast" bezieht sich auf die Steuerschuld einer Person oder eines Unternehmens gegenüber dem Finanzamt. Es handelt sich um den Betrag, den man an das Finanzamt zahlen muss, um seine Steuerschuld zu begleichen. Die Zahllast ergibt sich aus der Berechnung der Steuern, die auf Einkommen, Gewinne oder andere steuerpflichtige Einnahmen anfallen. Sie ist somit ein wichtiger Bestandteil der Steuererklärung und muss fristgerecht beglichen werden, um eventuelle Sanktionen zu vermeiden. In vielen Ländern gibt es verschiedene Regelungen und Fristen zur Berechnung und Zahlung der Zahllast. **
Ähnliche Suchbegriffe für Zahllast
Top-Angebote
Produkte zum Begriff Zahllast:
-
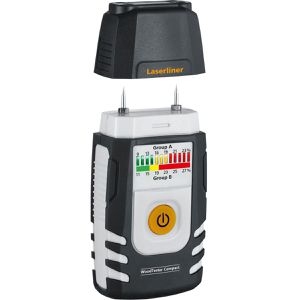
Laserliner Feuchtemessgerät WoodTester Compact LED-Anzeige, bis 10mm Messtiefe, Messung invasivGehäuse besteht zu einem Großteil aus recyceltem Kunststoff Materialfeuchtigkeitsmessung für Holz Invasive Messmetode mittels 2 Elektroden die in das Material eindringen Dual-Skala zur Unterscheidung nach Holzgruppen (A und B) Holzgruppe A (Buche, Linde, Weide, Ebenholz) Holzgruppe B (Stieleiche, Ahorn, Erle, Fichte, Birke, Esche) LED-Feuchte-Indikator mit Ampelsystem (grün, gelb, rot) Für Messung bis zu 10 mm Tiefe Feuchtigkeitsbestimmung von 9 bis 28 % Optischer Alarm bei Messwertüberschreitung 1 Tasten-Bedienung für einfache Handhabung Hold-Funktion zur Fixierung des aktuellen Messwertes in der Anzeige Robustes und ergonomisch geformtes Gehäuse Automatische Abschaltung Schutzkappe mit Selbsttest-Funktion zur Prüfung der Kalibrierung Merkmale: geeignet für: Böden, Holz, Wände Messtiefe bis: 10 mm Messverfahren: invasiv weitere Produktinformationen: Anzeige: LED Messbereich Holzgruppe A (invasiv): 9 bis 24 % Genauigkeit: +- 2 % Messbereich Holzgruppe B (invasiv): 11 bis 28 % Stromversorgung: 1x Batterie (9V Block) Maße (Messgerät): (LxBxH) 12,3 x 5,8 x 3,2 cm Gewicht (Messgerät): 140 g (inkl. Batterien) Lieferung inkl.: Batterie, Schutzkappe32,94 €*Versand: 4,15 €Sichere Weiterleitung zum Anbieter
-
Fischer, Tin: Linke Daten, Rechte DatenLinke Daten, Rechte Daten , Warum wir nur das sehen, was wir sehen wollen , Lager, Buchsen & Dichtungen > Radaufhängung, Federung & Lenkung , Erscheinungsjahr: 20220402, Produktform: Leinen, Autoren: Fischer, Tin, Seitenzahl/Blattzahl: 240, Themenüberschrift: BUSINESS & ECONOMICS / Statistics, Keyword: Statistiken; Gefühlte Wahrheit; Wahrheit; Fake News; Gesundheit; Gesellschaft; Grüne; Umwelt; Klima; Wirtschaft; Geld; Politik; Mario Mensch; Wirtschaftsstatistik; Statistik; Einwanderung, Fachschema: Analyse / Datenanalyse~Datenanalyse~Migration (soziologisch)~Wanderung (soziologisch)~Zuwanderung~Forschung (wirtschafts-, sozialwissenschaftlich) / Sozialforschung~Sozialforschung~Empirische Sozialforschung~Sozialforschung / Empirische Sozialforschung~Umwelt / Politik, Wirtschaft, Planung~Ökonometrie~Statistik / Wirtschaftsstatistik~Wirtschaftsstatistik, Fachkategorie: Datenanalyse, allgemein~Sozialforschung und -statistik~Grüne Politik / Ökopolitik / Umweltschutz~Ökonometrie und Wirtschaftsstatistik~Wahrscheinlichkeitsrechnung und Statistik, Warengruppe: HC/Politikwissenschaft/Soziologie/Populäre Darst., Fachkategorie: Migration, Einwanderung und Auswanderung, Thema: Auseinandersetzen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Hoffmann und Campe Verlag, Verlag: Hoffmann und Campe Verlag, Verlag: Hoffmann und Campe Verlag GmbH, Länge: 215, Breite: 144, Höhe: 26, Gewicht: 402, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0002, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 267813525,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter

-
Was ist die zahllast?
Die Zahllast ist der Betrag, den eine Person oder ein Unternehmen an Steuern oder anderen finanziellen Verpflichtungen zu einem bestimmten Zeitpunkt schuldet. Sie ergibt sich aus Einkommensteuern, Umsatzsteuern, Sozialversicherungsbeiträgen und anderen Abgaben, die an den Staat oder andere Institutionen gezahlt werden müssen. Die Zahllast kann je nach Einkommenshöhe, Steuersatz und anderen Faktoren variieren. Es ist wichtig, die Zahllast korrekt zu berechnen und fristgerecht zu begleichen, um rechtliche Konsequenzen zu vermeiden. Unternehmen müssen ihre Zahllast regelmäßig überwachen und sicherstellen, dass sie ausreichend liquide Mittel haben, um ihre Verpflichtungen zu erfüllen. **
-
Wie berechnet sich die zahllast?
Die Zahllast berechnet sich in der Regel aus dem zu versteuernden Einkommen einer Person oder eines Unternehmens. Dazu werden alle Einnahmen wie beispienlsweise Gehälter, Mieteinnahmen oder Gewinne aus Selbstständigkeit zusammengezählt und von diesen werden dann alle abzugsfähigen Ausgaben wie Werbungskosten, Sonderausgaben oder Betriebsausgaben abgezogen. Das Ergebnis ist das zu versteuernde Einkommen. Anhand dieses Betrags wird dann der Steuersatz ermittelt, der auf das Einkommen angewendet wird, um die Zahllast zu berechnen. Es gibt verschiedene Steuerarten wie Einkommensteuer, Körperschaftsteuer oder Umsatzsteuer, die jeweils unterschiedlich berechnet werden. **
-
Wann spricht man von zahllast?
Man spricht von Zahllast, wenn ein Unternehmen oder eine Person Steuern zahlen muss, die aufgrund von Einkommen, Gewinnen oder anderen steuerpflichtigen Ereignissen fällig sind. Die Zahllast ergibt sich aus der Differenz zwischen der Steuerschuld und den bereits geleisteten Steuervorauszahlungen oder -abzügen. Sie wird in der Regel am Ende des Steuerjahres berechnet und muss bis zum Fälligkeitstermin beglichen werden. Die Höhe der Zahllast hängt von verschiedenen Faktoren wie Einkommenshöhe, Steuersatz und steuerlichen Abzügen ab. **
-
Wie bucht man die zahllast?
Um die Zahllast zu buchen, müssen zunächst alle relevanten Informationen über die zu zahlende Summe und den entsprechenden Geschäftsvorfall vorliegen. Anschließend wird die Zahllast in der Buchhaltung erfasst, indem ein entsprechender Buchungssatz erstellt wird. Dieser Buchungssatz wird dann in das Buchhaltungssystem eingetragen und die Zahllast wird somit verbucht. Es ist wichtig, dass alle Buchungen ordnungsgemäß dokumentiert und nachvollziehbar sind, um die Transparenz und Genauigkeit der Buchhaltung zu gewährleisten. Abschließend sollten die Buchungen regelmäßig überprüft und bei Bedarf korrigiert werden, um eventuelle Fehler zu vermeiden. **
Was ist eine zahllast Rechnungswesen?
Eine Zahllast im Rechnungswesen bezieht sich auf die Verbindlichkeiten eines Unternehmens gegenüber Lieferanten oder anderen Gläubigern. Es handelt sich um offene Rechnungsbeträge, die noch nicht beglichen wurden. Die Zahllast wird in der Bilanz als Verbindlichkeit ausgewiesen und ist somit ein wichtiger Bestandteil der finanziellen Gesamtsituation eines Unternehmens. Die genaue Höhe der Zahllast kann durch regelmäßige Buchführung und Kontrolle der offenen Posten ermittelt werden. Eine genaue Kenntnis der Zahllast ist entscheidend für die Liquiditätsplanung und das Cashflow-Management eines Unternehmens. **
Wann wird die zahllast ermittelt?
Die Zahllast wird in der Regel am Ende des Geschäftsjahres ermittelt, wenn alle Einnahmen und Ausgaben des Unternehmens berücksichtigt wurden. Dabei werden alle steuerlich relevanten Beträge wie Umsatzsteuer, Gewerbesteuer und Einkommensteuer einbezogen. Die genaue Berechnung erfolgt anhand der steuerlichen Vorschriften und kann je nach Unternehmensform und -aktivitäten variieren. Es ist wichtig, die Zahllast rechtzeitig zu ermitteln, um eventuelle Steuernachzahlungen oder -erstattungen korrekt zu planen und zu berücksichtigen. Unternehmen sollten daher regelmäßig ihre Finanzdaten überprüfen und gegebenenfalls Anpassungen vornehmen, um unerwartete Steuerbelastungen zu vermeiden. **
Top-Angebote
Produkte zum Begriff Zahllast:
-
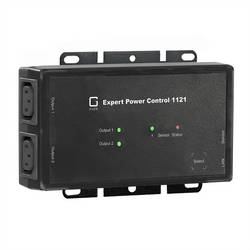
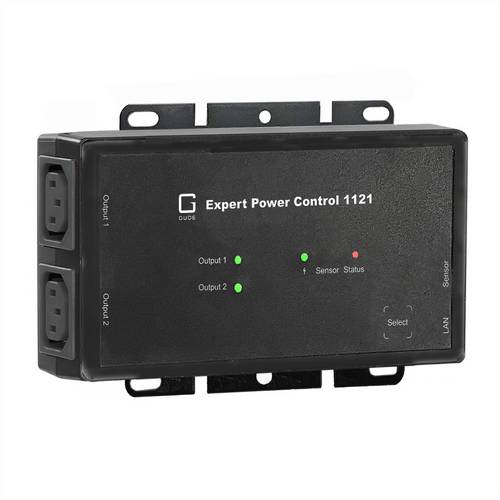
GUDE 1121-1 Zweifach-geschaltete PDU mit Messung & ÜberwachungZweifach geschaltete PDU mit integrierter Mess- und Überwachungsfunktionalität. 2 AV-Geräte können mit Strom versorgt und einzeln geschaltet werden. Einfache und schnelle Inbetriebnahme mit kostenlosen Treibern für führende AV- und IT-Steuersysteme. Präzise Energiemessung und Überwachung von Temperatur und Luftfeuchtigkeit durch Plug-n-Play-Sensoren. Ferngesteuerte Neustarts und automatisches Umschalten der Stromversorgung. 2 Lastausgänge einzeln am Gerät schaltbar, über HTTP(S), SNMP, ModbusTCP sowie über Kommandozeilen-Schnittstelle über Telnet, SSH und MQTT. Schaltzustand und Einschaltverzögerung (0...9999 Sekunden) einstellbar für jeden Stromanschluss nach Stromausfall. Stromspitzen bei gleichzeitigen Schaltvorgängen werden durch eine automatische Latenzzeit von 1 Sekunde verhindert. Programmierbare Zeitpläne und Ein- und Ausschaltsequenzen- 2 Kanal Watchdog, jedem Power Port kann ein eigener Watchdog zugewiesen werden. Lastausgänge können geschaltet werden, wenn voreingestellte Sensorschwellen überschritten werden285,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
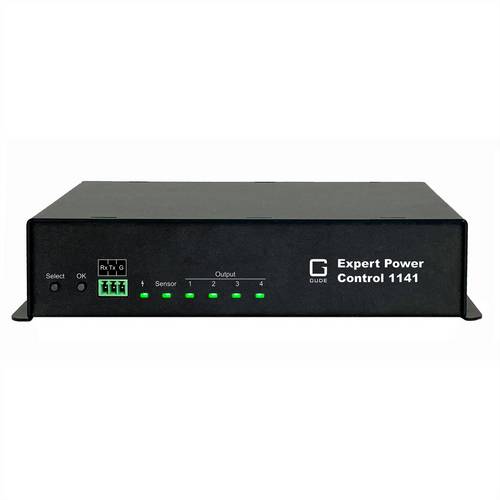
GUDE 1141-1 4-fachgeschaltete PDU mit Messung und ÜberwachungDer Expert Power Control 1141 ist eine 4-fach geschaltete PDU mit integrierter Mess- und Überwachungsfunktionalität. Vier AV-Geräte können mit Strom versorgt und einzeln geschaltet werden. Einfache und schnelle Inbetriebnahme mit kostenlosen Treibern für führende AV- und IT-Steuersysteme. Präzise Energiemessung und Überwachung von Temperatur und Luftfeuchtigkeit durch Plug-n-Play-Sensoren. Ferngesteuerte Neustarts und automatisches Umschalten der Stromversorgung. 4 Lastausgänge einzeln am Gerät schaltbar, über HTTP(S), SNMP, ModbusTCP sowie über Kommandozeilen-Schnittstelle über Telnet, SSH und MQTT. Schaltzustand und Einschaltverzögerung (0...9999 Sekunden) einstellbar für jeden Stromanschluss nach Stromausfall. Stromspitzen bei gleichzeitigen Schaltvorgängen werden durch eine automatische Latenzzeit von 1 Sekunde verhindert. Programmierbare Zeitpläne und Ein- und Ausschaltsequenzen- 2 Kanal Watchdog, jedem Power Port kann ein eigener Watchdog zugewiesen werden. Lastausgänge können geschaltet werden, wenn voreingestellte Sensorschwellen überschritten werden. Anschluss für Plug-n-Play-Sensoren zur Umweltüberwachung Überwachung (Temperatur, Feuchte, Luftdruck). Eingangsseitige Messung von Strom, Spannung, Phasenwinkel, Leistungsfaktor, Frequenz, Wirk-, Schein- und Blindleistung. 2 Energiezähler, ein Zähler zählt permanent, der andere ist rücksetzbar337,39 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was bedeutet Umsatzsteuer zahllast?
"Was bedeutet Umsatzsteuer zahllast?" bezieht sich auf die Verpflichtung eines Unternehmens, die Umsatzsteuer, die es auf seine Produkte oder Dienstleistungen erhebt, an das Finanzamt abzuführen. Die Umsatzsteuer zahllast entsteht, wenn die Summe der Umsatzsteuer, die das Unternehmen von seinen Kunden eingenommen hat, höher ist als die Umsatzsteuer, die es selbst von seinen Lieferanten gezahlt hat. In diesem Fall muss das Unternehmen die Differenz an das Finanzamt abführen. Die Umsatzsteuer zahllast ist somit ein wichtiger Aspekt der Buchhaltung und Steuererklärung eines Unternehmens. **
-
Was ist der zahllast?
Der Begriff "Zahllast" bezieht sich auf die Steuerschuld einer Person oder eines Unternehmens gegenüber dem Finanzamt. Es handelt sich um den Betrag, den man an das Finanzamt zahlen muss, um seine Steuerschuld zu begleichen. Die Zahllast ergibt sich aus der Berechnung der Steuern, die auf Einkommen, Gewinne oder andere steuerpflichtige Einnahmen anfallen. Sie ist somit ein wichtiger Bestandteil der Steuererklärung und muss fristgerecht beglichen werden, um eventuelle Sanktionen zu vermeiden. In vielen Ländern gibt es verschiedene Regelungen und Fristen zur Berechnung und Zahlung der Zahllast. **
-
Was ist die zahllast?
Die Zahllast ist der Betrag, den eine Person oder ein Unternehmen an Steuern oder anderen finanziellen Verpflichtungen zu einem bestimmten Zeitpunkt schuldet. Sie ergibt sich aus Einkommensteuern, Umsatzsteuern, Sozialversicherungsbeiträgen und anderen Abgaben, die an den Staat oder andere Institutionen gezahlt werden müssen. Die Zahllast kann je nach Einkommenshöhe, Steuersatz und anderen Faktoren variieren. Es ist wichtig, die Zahllast korrekt zu berechnen und fristgerecht zu begleichen, um rechtliche Konsequenzen zu vermeiden. Unternehmen müssen ihre Zahllast regelmäßig überwachen und sicherstellen, dass sie ausreichend liquide Mittel haben, um ihre Verpflichtungen zu erfüllen. **
-
Wie berechnet sich die zahllast?
Die Zahllast berechnet sich in der Regel aus dem zu versteuernden Einkommen einer Person oder eines Unternehmens. Dazu werden alle Einnahmen wie beispienlsweise Gehälter, Mieteinnahmen oder Gewinne aus Selbstständigkeit zusammengezählt und von diesen werden dann alle abzugsfähigen Ausgaben wie Werbungskosten, Sonderausgaben oder Betriebsausgaben abgezogen. Das Ergebnis ist das zu versteuernde Einkommen. Anhand dieses Betrags wird dann der Steuersatz ermittelt, der auf das Einkommen angewendet wird, um die Zahllast zu berechnen. Es gibt verschiedene Steuerarten wie Einkommensteuer, Körperschaftsteuer oder Umsatzsteuer, die jeweils unterschiedlich berechnet werden. **
Ähnliche Suchbegriffe für Zahllast
-
Laserliner Feuchtemessgerät WoodTester Compact LED-Anzeige, bis 10mm Messtiefe, Messung invasivGehäuse besteht zu einem Großteil aus recyceltem Kunststoff Materialfeuchtigkeitsmessung für Holz Invasive Messmetode mittels 2 Elektroden die in das Material eindringen Dual-Skala zur Unterscheidung nach Holzgruppen (A und B) Holzgruppe A (Buche, Linde, Weide, Ebenholz) Holzgruppe B (Stieleiche, Ahorn, Erle, Fichte, Birke, Esche) LED-Feuchte-Indikator mit Ampelsystem (grün, gelb, rot) Für Messung bis zu 10 mm Tiefe Feuchtigkeitsbestimmung von 9 bis 28 % Optischer Alarm bei Messwertüberschreitung 1 Tasten-Bedienung für einfache Handhabung Hold-Funktion zur Fixierung des aktuellen Messwertes in der Anzeige Robustes und ergonomisch geformtes Gehäuse Automatische Abschaltung Schutzkappe mit Selbsttest-Funktion zur Prüfung der Kalibrierung Merkmale: geeignet für: Böden, Holz, Wände Messtiefe bis: 10 mm Messverfahren: invasiv weitere Produktinformationen: Anzeige: LED Messbereich Holzgruppe A (invasiv): 9 bis 24 % Genauigkeit: +- 2 % Messbereich Holzgruppe B (invasiv): 11 bis 28 % Stromversorgung: 1x Batterie (9V Block) Maße (Messgerät): (LxBxH) 12,3 x 5,8 x 3,2 cm Gewicht (Messgerät): 140 g (inkl. Batterien) Lieferung inkl.: Batterie, Schutzkappe32,94 €*Versand: 4,15 €Sichere Weiterleitung zum Anbieter
-
Fischer, Tin: Linke Daten, Rechte DatenLinke Daten, Rechte Daten , Warum wir nur das sehen, was wir sehen wollen , Lager, Buchsen & Dichtungen > Radaufhängung, Federung & Lenkung , Erscheinungsjahr: 20220402, Produktform: Leinen, Autoren: Fischer, Tin, Seitenzahl/Blattzahl: 240, Themenüberschrift: BUSINESS & ECONOMICS / Statistics, Keyword: Statistiken; Gefühlte Wahrheit; Wahrheit; Fake News; Gesundheit; Gesellschaft; Grüne; Umwelt; Klima; Wirtschaft; Geld; Politik; Mario Mensch; Wirtschaftsstatistik; Statistik; Einwanderung, Fachschema: Analyse / Datenanalyse~Datenanalyse~Migration (soziologisch)~Wanderung (soziologisch)~Zuwanderung~Forschung (wirtschafts-, sozialwissenschaftlich) / Sozialforschung~Sozialforschung~Empirische Sozialforschung~Sozialforschung / Empirische Sozialforschung~Umwelt / Politik, Wirtschaft, Planung~Ökonometrie~Statistik / Wirtschaftsstatistik~Wirtschaftsstatistik, Fachkategorie: Datenanalyse, allgemein~Sozialforschung und -statistik~Grüne Politik / Ökopolitik / Umweltschutz~Ökonometrie und Wirtschaftsstatistik~Wahrscheinlichkeitsrechnung und Statistik, Warengruppe: HC/Politikwissenschaft/Soziologie/Populäre Darst., Fachkategorie: Migration, Einwanderung und Auswanderung, Thema: Auseinandersetzen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Hoffmann und Campe Verlag, Verlag: Hoffmann und Campe Verlag, Verlag: Hoffmann und Campe Verlag GmbH, Länge: 215, Breite: 144, Höhe: 26, Gewicht: 402, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0002, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 267813525,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Maier, Horst: Überwachung des ruhenden VerkehrsÜberwachung des ruhenden Verkehrs , Aktualisierte Ausgabe - Stand April 2020 - mit der 54. Verordnung zur Änderung straßenverkehrsrechtlicher Vorschriften ist die StVO-Novelle am 28. April 2020 in Kraft getreten. Das Werk wurde im StVO-Bereiche (Artikel 1) auf den neuesten Stand gebracht. Es gab keine Änderungen bzgl. der Bußgeldkatalog-Verordnung vom 09.11.2021 - der aktuellste Stand der StVO ist der Stand vom 28. April 2020. Ein unentbehrlicher Helfer für alle Straßenverkehrsbehörden /Verkehrsüberwachungen. Wir möchten einige Vorteile hervorheben, die das Buch für Sie zum unentbehrlichen Helfer im Alltag macht: Das Buch beinhaltet - Grafiken zu den einzelnen Ordnungsverstößen, die die rechtliche Erfassbarkeit erheblich erleichten - Übersichtliche Gliederung der einzelnen Themenbereiche - Geeignetheit für Aus- und Fortbildung - Berücksichtigung der aktuellen Rechssprechung und behandelt ausführlich - in Kapitel 1 wichtige Definitionen wie z.B. Straße bzw. Fahrradstraße, Fahrstreifen, Seitenstreifen bzw. Parkstreifen, Grünstreifen, Mittelstreifen usw. - in Kapitel II / 1 " Allgemeine Haltverbote" - in Kapitel II /2 "Haltverbote für andere Straßenteile als Fahrbahn- und" - in Kapitel III " Parkverbote" - in Kapitel IV " Halt- und Parkverbote in Zonenbereichen bzw. auf Strecken mit Verkehrsverboten" - in Kapitel V " Korrekte Durchführung des Haltens / Parkens" - in Kapitel VI " Einrichtungen zur Überwachung der Parkzeit" ( § 13 StVO) - in Kapitel VII "Parkerleichterungen für bestimmte Personengruppen" - in Kapitel VIII " Ergänzende Hinweise zum Halten /Parken" - in Kapitel IX " Abschleppen verbotswidrig geparkter Fahrzeuge - in Kapitel X ausführlich "besonderen Regelungen für Bayern". Neben den umfangreichen und übersichtlichen Grafiken sind selbstverständlich auch die einschläg-igen obergerichtlichen Rechtssprechungen enthalten. , Reifen & Felgen > Nutzfahrzeugteile , Auflage: 7. Auflage in neuer Fassung, Erscheinungsjahr: 202310, Produktform: Kartoniert, Autoren: Maier, Horst, Edition: REV, Auflage: 23007, Auflage/Ausgabe: 7. Auflage in neuer Fassung, Seitenzahl/Blattzahl: 338, Keyword: Fachbuch es ruhenden Verkehrs; ruhender Verkehr, Fachschema: Kraftverkehr~Straßenverkehr - Straßenverkehrsrecht - StVG - StVO~Verkehr / Straßenverkehr~Sicherung / Verkehrssicherung~Verkehrssicherung - Verkehrssicherheit, Fachkategorie: Rechtswissenschaft, allgemein, Warengruppe: HC/Öffentliches Recht, Fachkategorie: Öffentliches Recht, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: V.P.A. GmbH, Verlag: V.P.A. GmbH, Verlag: V.P.A. GmbH, Produktverfügbarkeit: 02, Länge: 211, Breite: 149, Höhe: 22, Gewicht: 425, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger: 2357801 A26116080 A24644845, Vorgänger EAN: 9783946671114 9783937491684 9783946671374, Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Kennzeichnung von Titeln mit einer Relevanz > 30, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0006, Tendenz: 0, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 49376429,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
GUDE 1121-1 Zweifach-geschaltete PDU mit Messung & ÜberwachungZweifach geschaltete PDU mit integrierter Mess- und Überwachungsfunktionalität. 2 AV-Geräte können mit Strom versorgt und einzeln geschaltet werden. Einfache und schnelle Inbetriebnahme mit kostenlosen Treibern für führende AV- und IT-Steuersysteme. Präzise Energiemessung und Überwachung von Temperatur und Luftfeuchtigkeit durch Plug-n-Play-Sensoren. Ferngesteuerte Neustarts und automatisches Umschalten der Stromversorgung. 2 Lastausgänge einzeln am Gerät schaltbar, über HTTP(S), SNMP, ModbusTCP sowie über Kommandozeilen-Schnittstelle über Telnet, SSH und MQTT. Schaltzustand und Einschaltverzögerung (0...9999 Sekunden) einstellbar für jeden Stromanschluss nach Stromausfall. Stromspitzen bei gleichzeitigen Schaltvorgängen werden durch eine automatische Latenzzeit von 1 Sekunde verhindert. Programmierbare Zeitpläne und Ein- und Ausschaltsequenzen- 2 Kanal Watchdog, jedem Power Port kann ein eigener Watchdog zugewiesen werden. Lastausgänge können geschaltet werden, wenn voreingestellte Sensorschwellen überschritten werden285,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wann spricht man von zahllast?
Man spricht von Zahllast, wenn ein Unternehmen oder eine Person Steuern zahlen muss, die aufgrund von Einkommen, Gewinnen oder anderen steuerpflichtigen Ereignissen fällig sind. Die Zahllast ergibt sich aus der Differenz zwischen der Steuerschuld und den bereits geleisteten Steuervorauszahlungen oder -abzügen. Sie wird in der Regel am Ende des Steuerjahres berechnet und muss bis zum Fälligkeitstermin beglichen werden. Die Höhe der Zahllast hängt von verschiedenen Faktoren wie Einkommenshöhe, Steuersatz und steuerlichen Abzügen ab. **
-
Wie bucht man die zahllast?
Um die Zahllast zu buchen, müssen zunächst alle relevanten Informationen über die zu zahlende Summe und den entsprechenden Geschäftsvorfall vorliegen. Anschließend wird die Zahllast in der Buchhaltung erfasst, indem ein entsprechender Buchungssatz erstellt wird. Dieser Buchungssatz wird dann in das Buchhaltungssystem eingetragen und die Zahllast wird somit verbucht. Es ist wichtig, dass alle Buchungen ordnungsgemäß dokumentiert und nachvollziehbar sind, um die Transparenz und Genauigkeit der Buchhaltung zu gewährleisten. Abschließend sollten die Buchungen regelmäßig überprüft und bei Bedarf korrigiert werden, um eventuelle Fehler zu vermeiden. **
-
Was ist eine zahllast Rechnungswesen?
Eine Zahllast im Rechnungswesen bezieht sich auf die Verbindlichkeiten eines Unternehmens gegenüber Lieferanten oder anderen Gläubigern. Es handelt sich um offene Rechnungsbeträge, die noch nicht beglichen wurden. Die Zahllast wird in der Bilanz als Verbindlichkeit ausgewiesen und ist somit ein wichtiger Bestandteil der finanziellen Gesamtsituation eines Unternehmens. Die genaue Höhe der Zahllast kann durch regelmäßige Buchführung und Kontrolle der offenen Posten ermittelt werden. Eine genaue Kenntnis der Zahllast ist entscheidend für die Liquiditätsplanung und das Cashflow-Management eines Unternehmens. **
-
Wann wird die zahllast ermittelt?
Die Zahllast wird in der Regel am Ende des Geschäftsjahres ermittelt, wenn alle Einnahmen und Ausgaben des Unternehmens berücksichtigt wurden. Dabei werden alle steuerlich relevanten Beträge wie Umsatzsteuer, Gewerbesteuer und Einkommensteuer einbezogen. Die genaue Berechnung erfolgt anhand der steuerlichen Vorschriften und kann je nach Unternehmensform und -aktivitäten variieren. Es ist wichtig, die Zahllast rechtzeitig zu ermitteln, um eventuelle Steuernachzahlungen oder -erstattungen korrekt zu planen und zu berücksichtigen. Unternehmen sollten daher regelmäßig ihre Finanzdaten überprüfen und gegebenenfalls Anpassungen vornehmen, um unerwartete Steuerbelastungen zu vermeiden. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.